販売・運用・保管の役割は一つの会社名で考えない
販売会社は購入や換金の窓口、運用会社はどこへ投資するかを指図する役、信託銀行は信託財産を保管・管理する役です。運用会社の名前が商品説明の目立つところにあっても、その会社が自社のお金として投信資産を持っているわけではありません。[1]
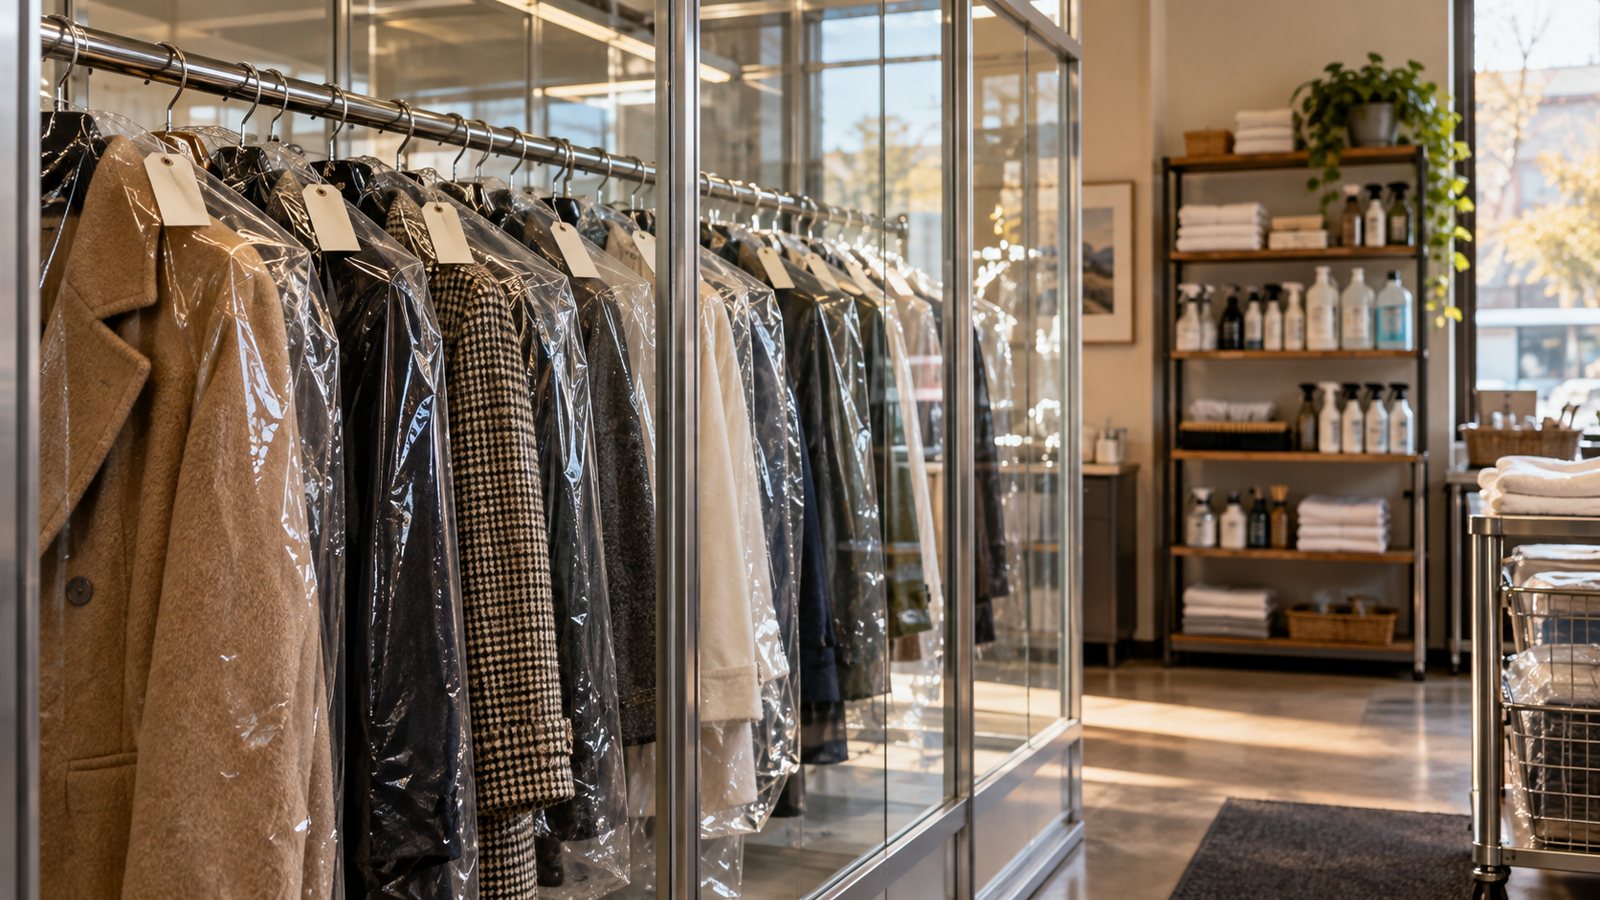
クリーニング店で預けたコートと、お店が買った洗剤を分ける場面に例えてみましょう。コートは顧客から預かった物、洗剤は店の持ち物です。どちらも店にあるからといって同じ所有物にはなりません。投信の信託財産と管理会社自身の財産を区別する、という部分に対応します。
ただし、これは財産を区別するための例えです。コートの返却手続きと投信の移管・償還は同じではなく、投信では市場価格が動きます。分けて保管することが、買った価格で戻る約束になるわけではありません。
会社の破綻時には承継や償還などの手続きがある
概念図です。区分して管理することは元本保証を意味しません。
分別管理は、信託銀行が投信の信託財産を自行の財産と区分して管理する仕組みです。資産運用業協会のガイドは、販売会社の破綻では別の販売会社への移管、運用会社の破綻では他社への運用承継か繰上償還を説明しています。[2]
信託銀行の破綻でも分別管理された財産は自行の財産と別で、他の信託銀行への移管や解約という対応が示されています。どの場合も「会社が破綻したので投信資産が自動的にゼロになる」とは区別できます。[2]
一方、この一般的な仕組みから、今日すぐ換金できる日付や具体的な受取額までは決められません。実際の案内が出た場合は、保有商品の販売窓口と運用会社の公式発表で、対象商品、移管先、手続き、期限を確認する必要があります。すべての商品や外国籍投信へ一律に当てはめないでください。
100万円が80万円になる運用損は、別の問題
仮定として、100万円で買った投信の評価額が一年後に80万円になり、期間中の追加購入、売却、分配金、税・費用を考えないとします。差額は80万円-100万円=-20万円、購入額に対して-20%です。会社の破綻による財産の混同がなくても、市場価格の変動でこうした損失は起こり得ます。
分別管理と元本保証は別の仕組みです。東京海上アセットマネジメントは、財産を区分して管理する説明とともに、投信は株式・債券などの値動きで元本割れする可能性があると説明しています。[1]
この80万円は予測でも実際の償還額でもありません。保護される財産の範囲を理解することと、自分がどの程度の値動きに耐えられるかは二つの確認です。分別管理されているからといって、近い支出に使うお金まで投信へ移す理由にはなりません。
保有商品の会社名とリスクを、一枚のメモへ
交付目論見書の記載を確認
実際の目論見書の書式ではありません。名称と配置は商品により異なります。
今日の作業は、保有する一つの投信について、販売窓口の公式商品ページから最新版の交付目論見書を開き、委託会社・受託会社の名称と、投資リスクの説明をメモすることです。名称や配置は書式ごとに異なるため、図は実際の書式の複製ではありません。見つからなければ販売会社へ資料の場所を聞きましょう。
例えばメモには「販売窓口:購入した証券会社」「委託会社:資料の記載を転記」「受託会社:資料の記載を転記」「気になるリスク:価格変動など」と欄を設けます。資料の作成日と商品名も控え、別の商品や古い資料を読んでいないかを最後に照合して確認を終えます。架空の会社名を本物の目論見書の欄として埋める必要はありません。
銀行で買った投信も預金とは商品区分が異なります。金融庁の預金保険の案内で対象預金を確認し、投信を普通預金の保護上限と同じ計算に入れないでください。分からない点は「どの会社の破綻への備えか」「運用の損失まで保証する説明なのか」を分けて質問すると、話が整理できます。[3]
よくある質問
会社の破綻の話を見たら、すぐ売るべきですか?
一般的な仕組みだけで売却を一律に勧めることはできません。対象となる会社と保有商品、公式の手続き案内、使う予定の時期を確認し、販売窓口へ照会しましょう。
「ファンド」と名乗る商品なら同じ仕組みですか?
資産運用業協会のガイドは投資信託以外の商品もファンドと呼ばれることがあると注意しています。商品名称だけで判断せず、商品区分と登録・資料を確認してください。[2]