二年の率は、足す前に残高へ掛ける
途中の入出金・分配金・税金・費用なし。実績や相場予測ではありません。
2026年初に100万円を一度だけ運用に回し、2026年の増減率が+20%、2027年が-20%だったと仮定します。途中の追加投資・引き出し・分配金・税金・費用は一切入れません。実際の商品や今後二年の値動きを示す数字ではありません。
2026年末は100万円×1.20=120万円。次の2027年末は120万円×0.80=96万円です。二年全体の増減率は96万円÷100万円−1=-4%。一方、二つの年率を足して二で割る単純平均は(20%−20%)÷2=0%です。
二年目に20%を掛ける基準額は、最初の100万円ではなく前年末の120万円です。増えた20万円に対し、減った金額は24万円。この差が4万円になります。単純平均と残高の増減率は、違うことを表しているんですね。
同じ割合でも、測る相手の大きさが違う
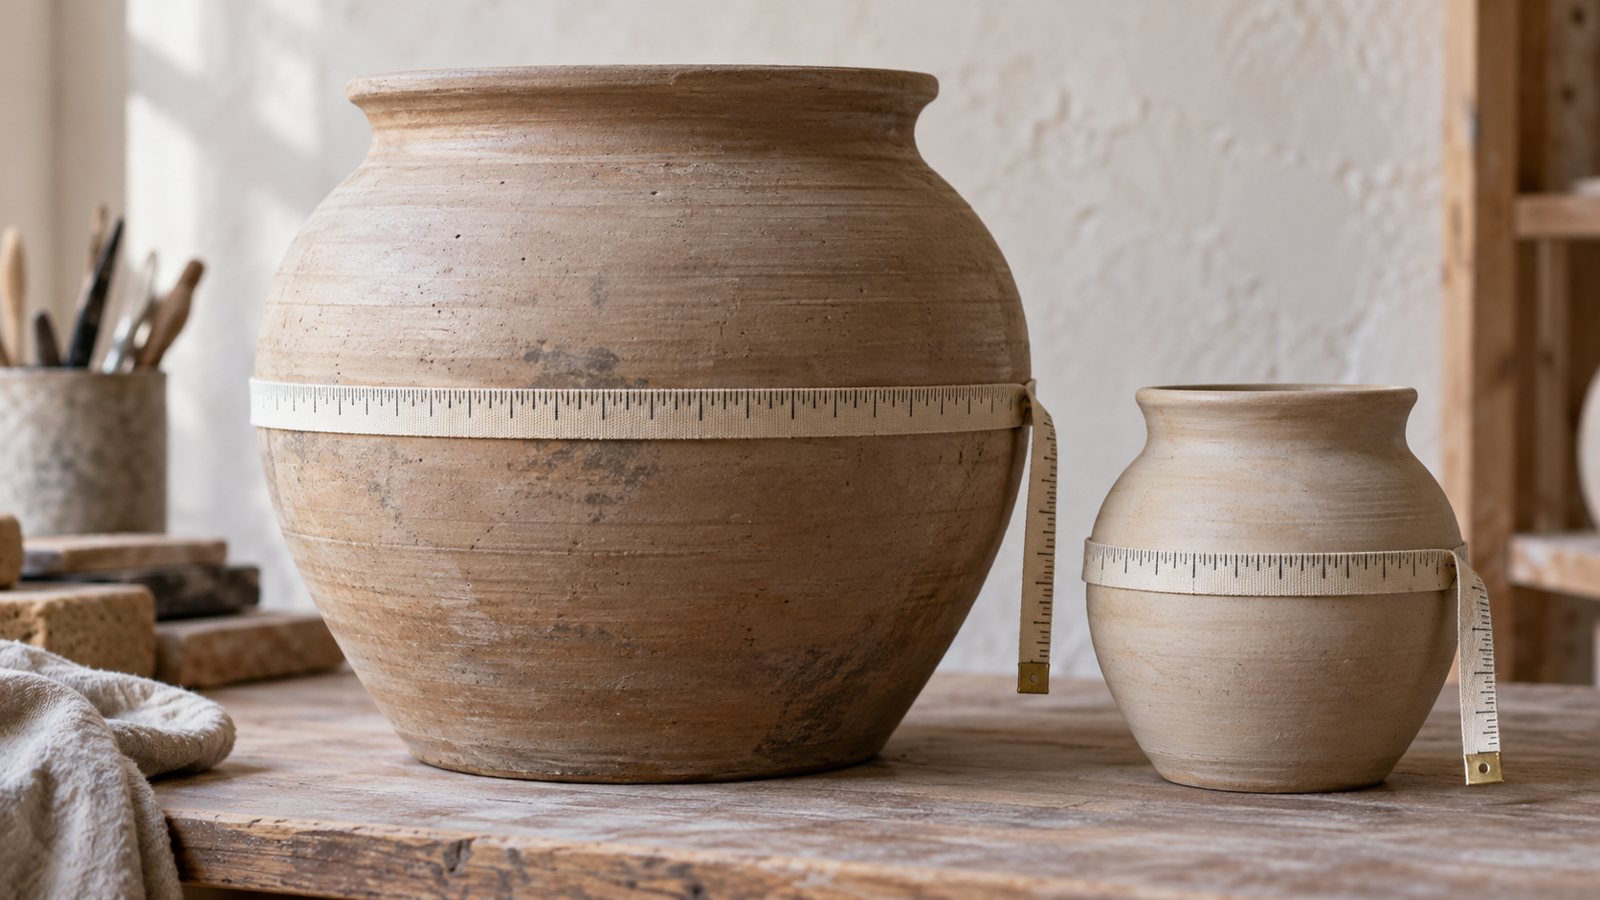
陶器の大きな鉢と小さな鉢に同じ割合の長さでひもを掛けても、必要なひもの長さは違いますよね。割合が増減率、鉢の大きさがその時点の残高に対応します。「20%」というラベルだけ見ず、何万円の20%かを見るイメージです。
ただしこの例えは、金融商品の価値がひものように目で測れるという意味ではありません。投資では価格変動があり、複数回の入出金や分配があれば計算条件も変わります。二年間の単純例から実際の口座の年率を決めることはできません。
金融庁も運用商品には元本割れのおそれがあることを示しています。利益を元本に加えて運用する複利の考え方と、毎年一定のプラスが得られることは別です。長く運用すればこの二年間の損失が必ず解消される、という読み方はしないでください。[1]
20%下がった後、戻るには何%必要か
同じ100万円から、まず20%下がっただけの別の仮定例を考えます。残高は100万円×0.80=80万円です。ここから元の100万円へ戻すには20万円の増加が必要ですが、その20万円は現在の80万円に対して計算します。
20万円÷80万円=25%。80万円×1.25=100万円なので、20%下落を埋めるには、その後に25%の上昇が必要です。80万円に20%を足すだけなら96万円で、まだ4万円足りません。これも追加投資・引き出し・税金・費用を除いた算数の例です。
25%は必要な回復率で、いつ上がるかの予測や達成可能性を示す数字ではありません。下がったからその分を急いで買い足せば戻る、という話でもありません。近く使う予定のお金まで投入する判断にはつなげないでください。
平均と書かれた数字は、定義を先に読む
資料に「平均利回り」とあっても、各年の率を単純に平均したものか、期間全体の増減を年率へ換算したものかで意味が違います。今回の二年間の96万円を毎年同じ率で再現する年率は、0.96の平方根から1を引いた約-2.02%です。0%ではありません。
投資信託協会は、騰落率を読む際に算出期間や分配金の計算方法の違いに注意するよう案内しています。実際の資料では対象期間、分配金再投資の扱い、費用の反映、円建てか外貨建てかも確認します。同じ「年率」の文字だけで条件をそろえたことにしないでください。[2]
金融庁のつみたてシミュレーターも、結果が将来を予測・保証するものではないとしています。仮定の年率を入れた試算は条件を比べる道具です。毎年その率で増える約束として家計の支払い予定へ入れると、実際の値動きとの違いを見落とします。[3]
残高と前提を一枚に残す
今日やることは、手元の試算から「最初の元本/対象期間/途中の入出金/年率の定義」を転記し、今回の100万円→120万円→96万円の例も横に書くことです。資料で平均の定義が分からなければ、作成元へ何を平均しているか確認してください。
追加積立や取り崩しがある自分の計画では、入出金の時期も含めて計算し直す必要があります。今回は入出金がないので、+20%と-20%の順番を逆にしても96万円です。この結果を、途中で取り崩す家計にも同じだと広げないでください。
「プラスとマイナスが同じなら元通り」を一度計算で確かめておけば、大きな年率だけに目を奪われにくくなります。投資を増やすか減らすかの前に、何万円に、どの率を、いつ掛けた数字なのかを読める状態にしておきましょう。
よくある質問
入出金がある口座でも、年初と年末だけで自分の運用率を出せますか?
単純に残高の差を見るだけでは、追加投資や出金と運用の増減が混ざります。入出金の日付と金額、採用する計算方法をそろえる必要があります。今回の入出金なしの式をそのまま使わず、資料の計算条件を確認してください。